コラム
2026年11月2日


【速報】金融審議会視聴メモ② 保険制度WG第2回(上)生命保険セーフティネット、政府補助の恒久化へ
第2回の位置づけ
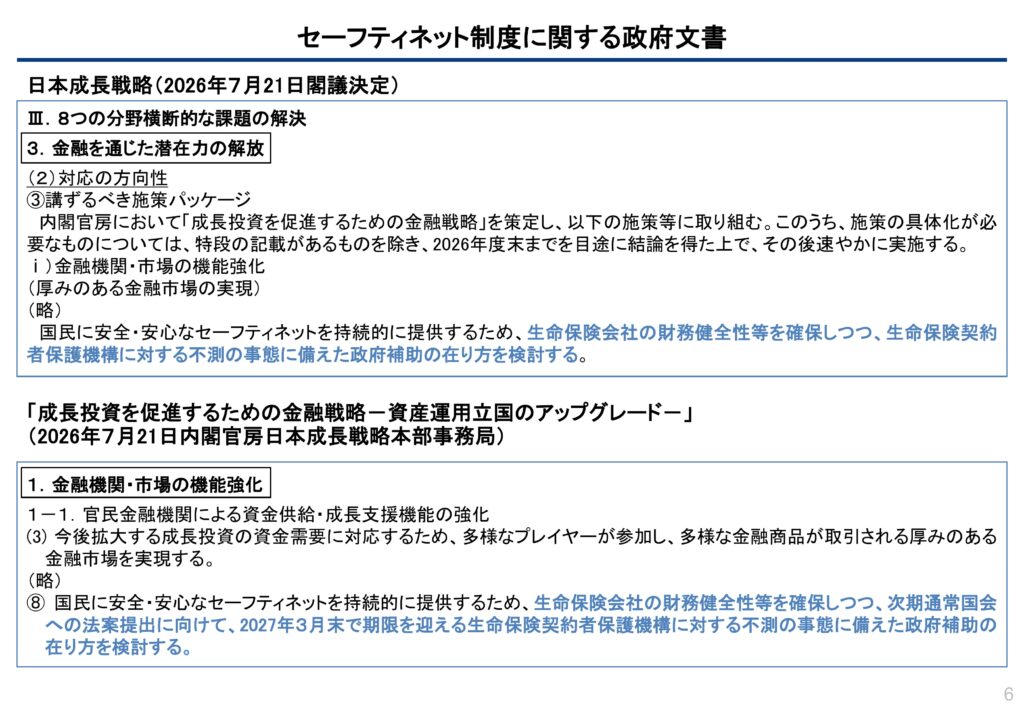
10月30日、金融審議会「保険制度ワーキング・グループ」第2回が開かれました。生命保険のセーフティネットについて、事務局は政府補助規定の「恒久化も視野に入れる」方向を示し、委員・オブザーバーとも基本的に賛成しました。政府補助の特例は2027年3月末で期限を迎え、日本成長戦略等は次期通常国会への法案提出に向けて在り方を検討するとしています(資料1 p.6)。
事務局案:3つの前提つきで恒久化へ
現行制度では、破綻時の資金援助をまず業界負担枠(事前積立4,000億円+政府保証付借入4,600億円)で賄い、超える場合に政府補助が可能です。政府補助は2000年以来6回延長されてきた時限措置で、発動実績はありません(p.3・5・11)。
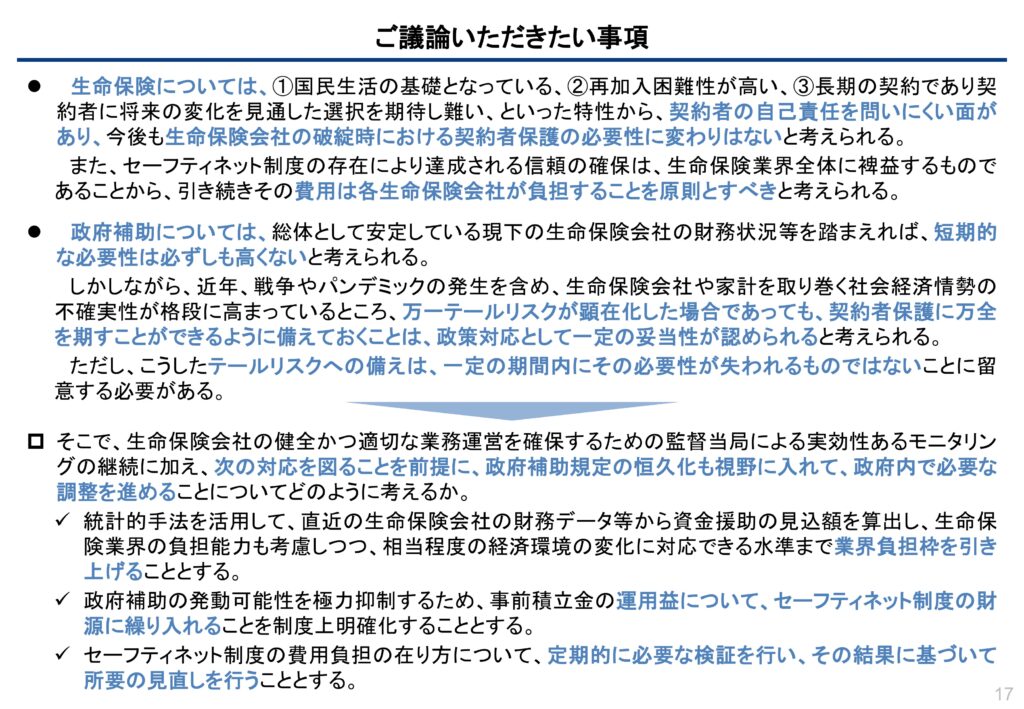
事務局は、短期的な必要性は「必ずしも高くない」としつつ、テールリスクへの備えは一定期間で不要になるものではないとして、次の3点を前提に恒久化を視野に入れる案を示しました(p.17)。
- 統計的手法で資金援助の見込額を算出し、業界負担枠を引き上げる
- 事前積立金の運用益を財源に繰り入れることを制度上明確化する
- 費用負担の在り方を定期的に検証し、見直す
引上げ幅の目安となる試算
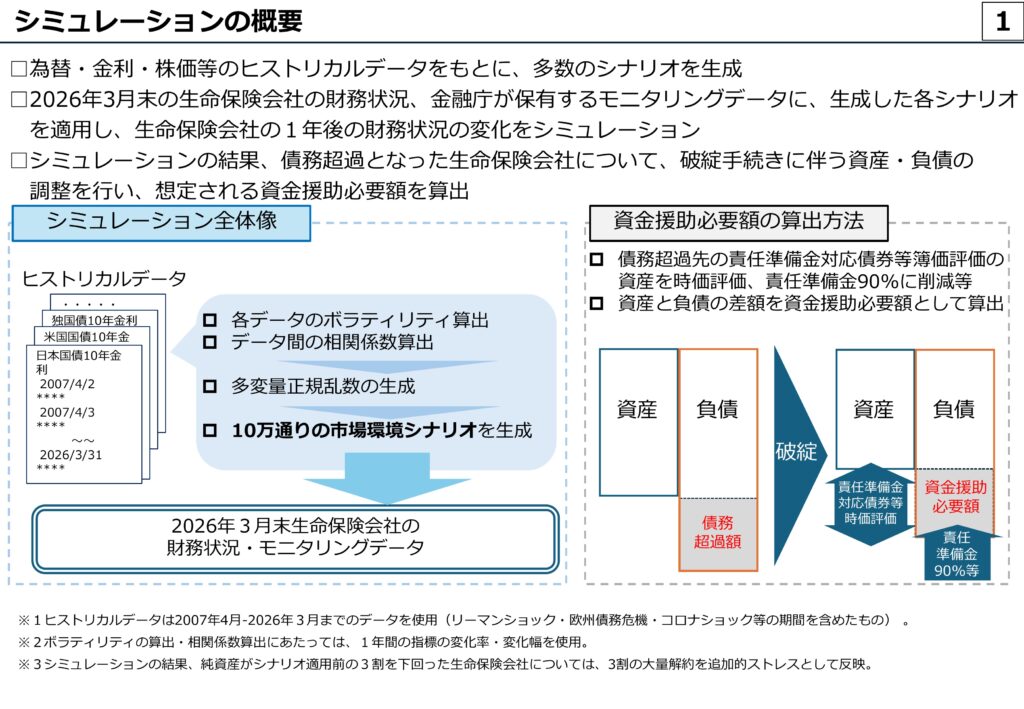
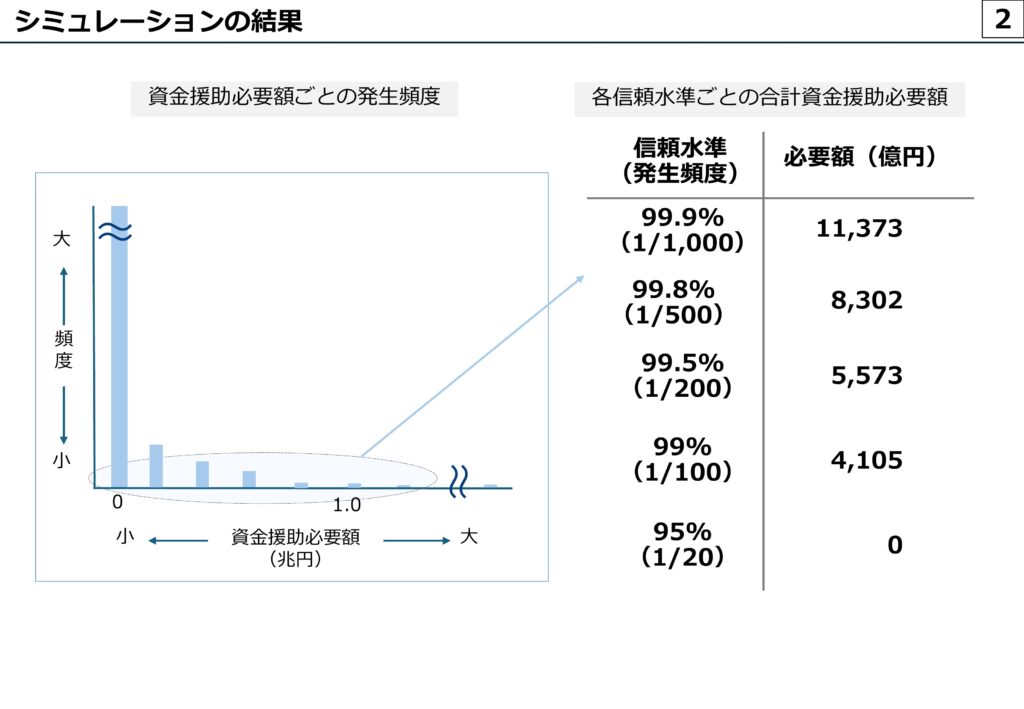
宮川参事(資料2)は、30の市場リスクファクターから10万通りのシナリオを生成し、資金援助必要額を試算しました。1/500の事象で約8,300億円、1/1,000で約1兆1,400億円で、現行の業界負担枠8,600億円は1/500程度までをカバーする計算です。
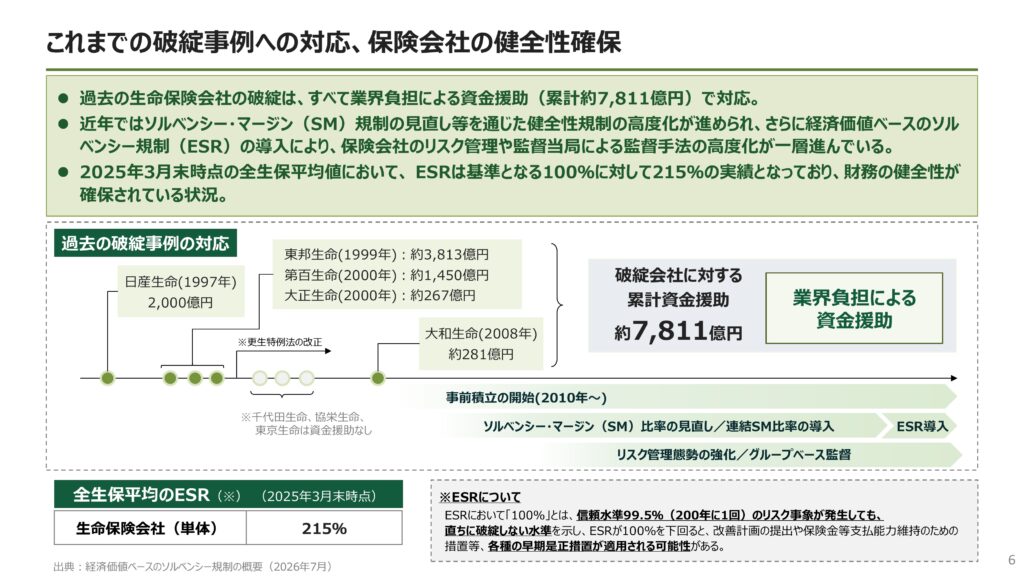
生命保険協会(資料3)は、過去の資金援助はすべて業界負担で対応してきたことを示したうえで、政府補助の恒久化を要望しました。
討議で出たこと
恒久化そのものへの反対はなく、指摘は主に次の3点でした。
- 引上げは借入枠
- 事前積立を増やすと契約者への還元や平時の投資を制約するとして、当面は政府保証付借入枠の拡大を優先すべき、との意見が複数ありました。生命保険協会も同じ懸念を示しています。
- 負担能力
- 試算が示すのは資金援助の「必要額」であり、危機時に存続会社が何年でどれだけ負担できるかは別に検討すべき、との指摘がありました。
- ESRとのずれ
- ESRは1/200の事象でも破綻しない水準を求める一方、試算では1/200で約5,600億円の資金援助が必要になります。破綻判定が監督会計ベースであることによる違いで、事務局は中長期の課題として報告書に書き込むことを座長と相談するとしました。
このほか、定期検証の時期や項目を明確にすること、発動要件の厳格な運用でモラルハザードを防ぐことも求められました。
参照資料
執筆者プロフィール
-
株式会社Hokanグループ 専門役員グループCPAO
2008年慶應義塾大学法科大学院卒業、2009年弁護士登録(東京弁護士会)。都内法律事務所・損害保険会社・銀行を経て、株式会社hokanに入社。平成26年保険業法改正時には、保険会社内で改正対応業務に従事した経験を持つ。「「誠実義務」が求める保険実務におけるDXの方向性(週刊金融財政事情 2024.9.17)」、「実務担当者のための今日から始める保険業法改正対応」(保険毎日新聞 2025.5.15~7.3)等を執筆。
関連記事
- 2026年11月2日【速報】金融審議会視聴メモ③ 保険制度WG第2回(下)再保険キャプティブ、骨子案を見る
- 2026年11月2日【速報】金融審議会視聴メモ② 保険制度WG第2回(上)生命保険セーフティネット、政府補助の恒久化へ
- 2026年10月28日損保協会「自己点検チェックシート(2027年度版)」改訂案を読む
- 2026年10月15日金融庁・国交省「代理店業務品質評価制度」運用是正要請について
hokan®︎の資料はこちら!