コラム


【速報】金融審議会視聴メモ③ 保険制度WG第2回(下)再保険キャプティブ、骨子案を見る
骨子案の全体像
10月30日の第2回では、第1回の議論を踏まえた再保険キャプティブ制度の骨子案が示されました(資料4)。委員は全員が方向性に賛成し、座長は次回から報告書の取りまとめに向けた議論に入るとしました。
骨子案は、再保険キャプティブを「損害保険会社の一類型」と位置づけ、保険業法の改正で対応するとしています(p.1)。そのうえで、元受保険会社と再保険キャプティブの双方の契約者保護と健全性に配慮しつつ、リスクマネジメントの高度化と投資余力の確保に資する規制を整備する、という基本的な考え方を示しました。
制度上の再保険キャプティブは、次の2つの特性で定義されます。
- 企業グループに属する子会社である(必ず親会社が存在する)
- 自社グループ会社が元受保険会社と締結した保険契約に係る再保険の引受けのみを行う
自社グループの範囲は、親会社とその子会社・関連会社が基本です。
種目は「企業向け損害保険」に限定
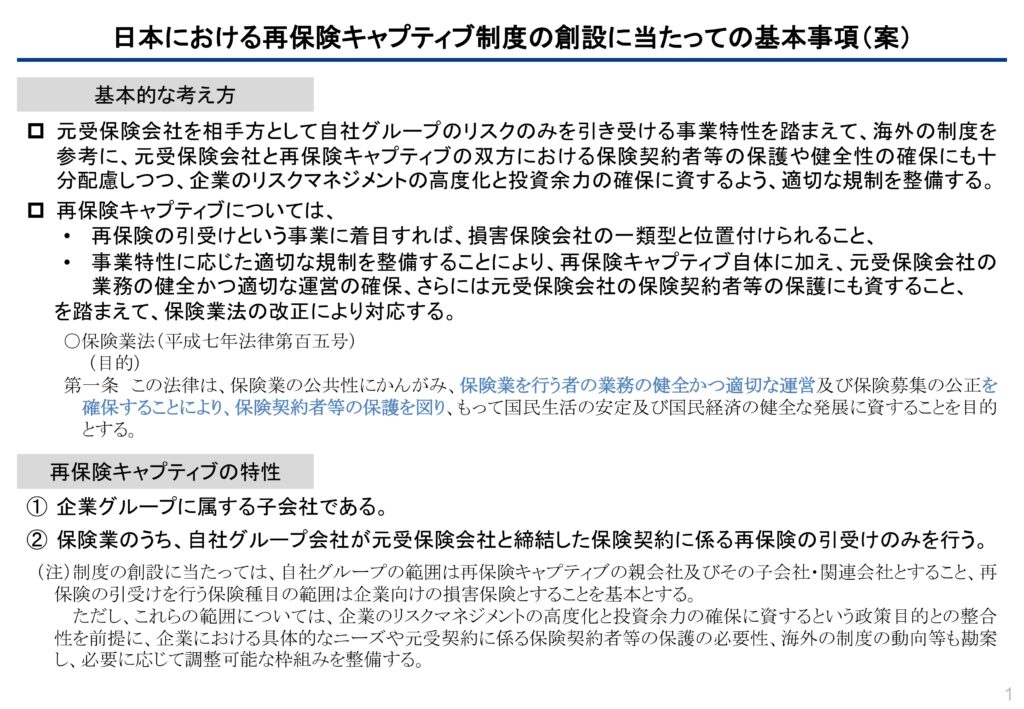
骨子案は、再保険キャプティブが引き受ける保険種目を「企業向けの損害保険」とすることを基本としました(p.1注)。生命保険(第1分野)と医療・介護等(第3分野)は、制度の出発点から外れます。
第1回では、第1・第3分野は従業員や家族の生活保障に直接関わり、長期性や準備金計算でも第2分野と論点が異なるとして、「まず第2分野から」という意見が大勢でした。生命保険協会もオブザーバーとして慎重な検討に賛同しています。骨子案はこれを受けたものと考えられます。
注目したいのは、骨子案が「第2分野」ではなく「企業向けの損害保険」と書いている点です。第2分野であっても個人向けの契約は入らず、企業の財物や賠償責任といった事業リスクに絞る趣旨と読めます。第1回には、第2分野でも個人や従業員のリスクは性格が異なり、企業の「非マスリスク」に対象を絞るべきだという意見もありました。
第2回の討議でも、契約者が企業かどうかという形式ではなく、リスクの性格で判断すべきとの指摘がありました。例えば従業員を被保険者とする団体契約は、法的には損害保険の形式でも、実質は多数の個人の生活上のリスクであり、キャプティブの対象とするかは慎重に考えるべき、という趣旨です。
一方で骨子案は、種目の範囲を「必要に応じて調整可能な枠組み」としました(p.1注)。調整の基準は、政策目的との整合、企業の具体的なニーズ、元受契約の契約者保護の必要性、海外の動向です。法律で固定せず、将来の拡張に余地を残した形と言えます。どこまでを法令で定め、どこからを運用に委ねるのか、その線引きの透明性を求める意見も出ています。
骨子案の主な項目
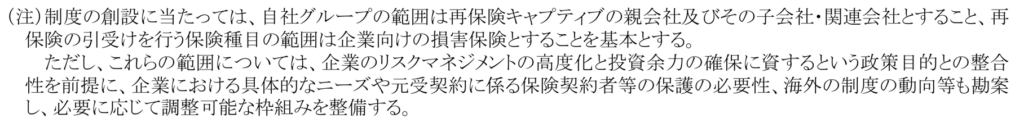
骨子案は、通常の損害保険会社の規制を出発点に、項目ごとに「緩める」「そのまま」「キャプティブ向けに足す」を振り分けています(p.2〜4)。
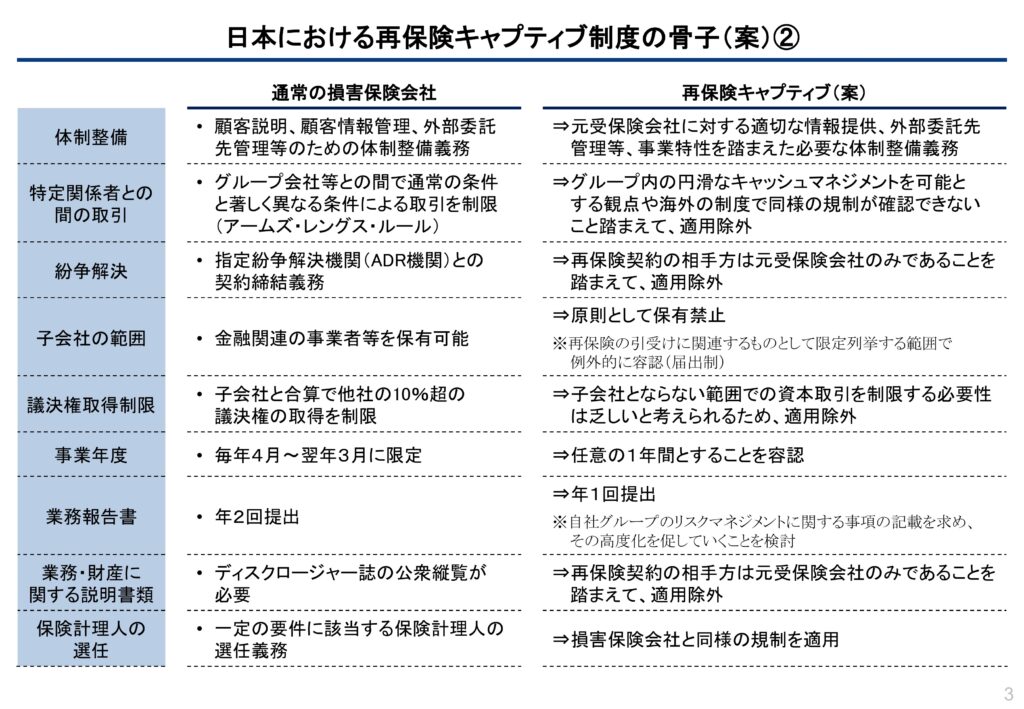
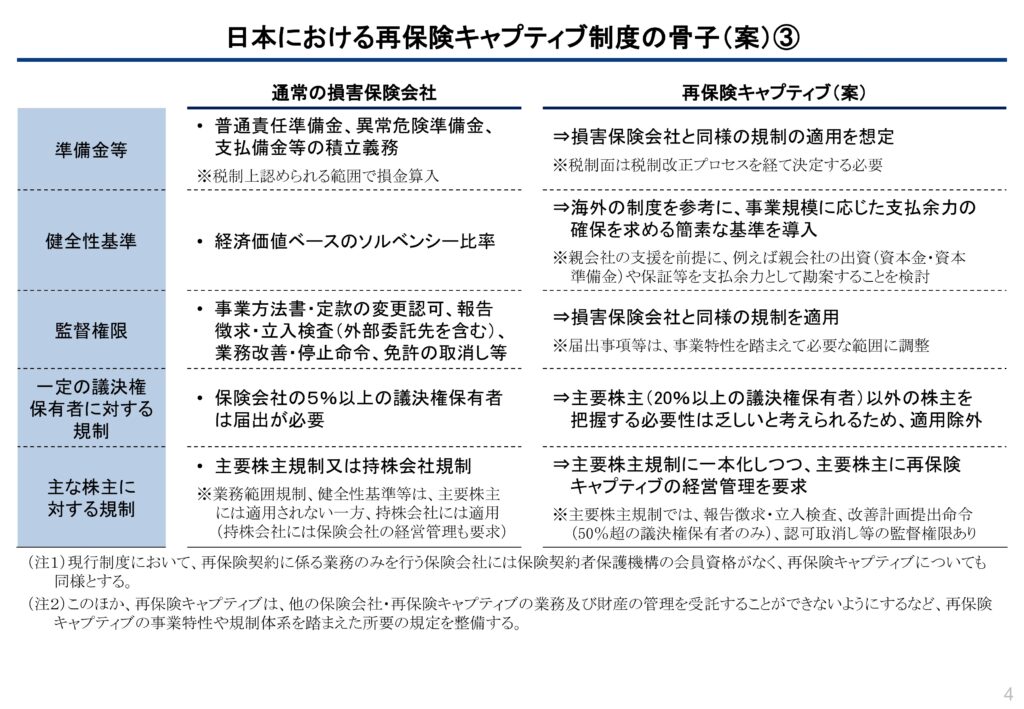
第1回で最も多くの委員が挙げた「親会社の主体的関与をどう担保するか」への回答が、最後の株主規制です。現行の主要株主規制は子会社の経営管理まで求めていませんが、キャプティブの親会社には比較的緩やかな主要株主規制を適用したうえで経営管理を求める、という組み合わせです。資産運用について事務局は、通常の損保より上限を引き上げる方向を口頭で説明しました。
このほか、ADR機関との契約締結義務やディスクロージャー誌の公衆縦覧は、相手方が元受保険会社のみであることを理由に適用除外とされました。キャプティブは保険契約者保護機構の会員にもなりません(p.4注1)。
元受保険会社側の出再管理については、ESRで出再先の信用リスクが考慮され、監督指針にも再保険リスク管理の着眼点があることから、国内でキャプティブを設立できるようになること自体は見直しの理由にならない、と整理されました。そのうえで、出再実務の実態を踏まえて必要な対応を検討するとしています(p.5)。
役員要件:「保険会社経営」から「キャプティブ運営」へ
骨子案は、役員に求める知識・経験の軸を入れ替えました(p.2)。通常の損害保険会社では「保険会社の経営に関する知識・経験」が求められますが、再保険キャプティブでは「自社グループのリスク構造の理解、リスク保有・移転の判断等」、つまりキャプティブの運営に必要な知識・経験が求められます。
|
項目 |
通常の損害保険会社 |
再保険キャプティブ(案) |
|---|---|---|
|
役員の知識・経験 |
保険会社の経営に関するもの |
自社グループのリスク構造の理解、リスク保有・移転の判断等 |
|
兼職 |
取締役等は原則禁止 |
原則可能(承認制) |
|
機関設計 |
取締役会、監査役会等、会計監査人を全て設置 |
会計監査人を設置する株式会社(取締役・監査役各1名以上) |
|
免許申請時の書類 |
― |
親会社の経営管理、外部委託先管理(リスクマネジャーの設置状況等) |
|
業務報告書 |
年2回 |
年1回。自社グループのリスクマネジメントに関する記載を求める方向 |
討議:要件を形式にしないために
役員要件の方向性には賛同が相次ぎましたが、それが形式で満たされることへの警戒も強く示されました。
- 外形ではなく実際の能力を見る
- 役員の経歴や体制の有無といった外形基準ではなく、どれだけの能力が実際にあるかを審査すべき、との意見が出ました。親会社のリスクマネジメント能力と、キャプティブ自体のリスク管理体制・業務内容の2段階で審査すべきとの指摘です。
- 判断の実態で確認する
- 体制や書類を整えること自体が目的になると、リスクテイクや成長投資を抑え、制度の目的と逆の効果になりかねない、との指摘です。
- 段階的に引き上げる
- 役員要件や業務報告書の記載は当初は基本的な内容にとどめ、運営を通じて能力を示した企業には、親会社保証の取扱いの柔軟化、付随業務の拡大、手続きの簡素化などの追加的なメリットを認める、という2段階の設計が提案されました。能力の目安としては、グループ全体の保険料の一元的な把握や総リスクコスト(TCOR)の把握、保有・移転の判断が資本・資金・投資の計画と結びついているかが挙げられています。
- 人材の制約を前提に
- リスクマネジメントを担える人材は国内に多くなく、最初から完成された体制を一律に求めると使える企業が限られる、という「鶏と卵」の問題も指摘されました。保険計理人などの外部リソースの活用を前提に、制度利用を通じて段階的に能力を高める設計が現実的、という意見です。
- 委ねてはいけない線
- 外部の専門家を使うことは有用でも、どのリスクを保有しどこまで移転するかという判断まで委ねては制度の目的につながらない、との意見がありました。企業に残すべき判断能力と管理責任を明確にし、免許審査だけでなくその後の監督でも確認すべきとしています。
なお第1回でも、入口で完成形に近い体制を一律に求めるべきではなく、最終的なリスク保有方針を決め外部委託先を監督できる責任者機能を社内に確保させるのが現実的な落としどころ、という意見が出ていました。
スキルマトリクスで「リスクマネジメント」に丸をつける役員の数
役員要件の議論に一石を投じたのが、柳瀬委員(慶應義塾大学)が紹介した独自分析です。プライム上場企業(金融・保険を除く3月決算企業)の取締役スキルマトリックスで、「リスクマネジメント」に丸をつけた取締役が他にどの項目に丸をつけているかを見たところ、相関が最も高いのはコンプライアンス・法務(約0.6)で、ファイナンスとの相関はほぼゼロ(0.04)だったといいます。
日本の経営層がイメージするリスクマネジメントは法令遵守や不正防止といった「守り」に寄っており、リスクの保有・移転を投資余力の確保に結びつけるという制度の発想とは平仄が合っていない可能性がある、という問題提起です。そうであれば、役員要件や経営管理の確認項目が「守り」の内容ばかりになり、制度の目的から外れかねません。柳瀬委員は逆に、キャプティブ制度がリスクマネジメントをファイナンスに近づけるきっかけになれば大きなインパクトがあるとしました。
「キャプティブの運営に必要な知識・経験」が具体的に何を指すのかは、今後の政省令・監督指針で定まります。法務・コンプライアンスの経験なのか、リスクファイナンスの判断経験なのか、その書き方が制度の性格を左右しそうです。
討議の論点
骨子案が具体化したことで、第1回では抽象的だった論点が、条文や監督指針の設計に近い形で語られるようになりました。
「自社グループのリスク」の境界
企業向け保険、特に賠償責任保険では、契約者がグループ会社でも、サプライヤーや請負業者などグループ外の第三者を被保険者に含めて引き受ける例が多くあります。委員からは、これを形式的に切り分けると実務が過度に複雑になる一方、無限定に認めれば簡素な規制の前提が崩れる、との指摘がありました。グループの事業活動との関連性や、親会社・キャプティブが、そのリスクを把握・管理できるかを慎重に見極める必要があると考えられます。
これに対し、被保険者がグループ外にいてもキャプティブの健全性には影響しないとして、厳密な枠を設けて使いにくくするのは本末転倒であり、骨子案の書き方にとどめて運用で見ればよい、という意見も出ました。
親会社保証と資産運用の「相関リスク」
複数の委員が同じ問題を指摘しました。キャプティブの資産を親会社への貸付けで運用し、同時に親会社保証を支払余力に数えると、資産と保証の双方が同じ親会社の信用力に依存します。
資産集中の緩和と保証の評価は骨子案では別々の項目ですが、横断的に見るべきだとして、次のような提案が出ています。
- 保証を支払余力に数えるなら、取消不能性、履行可能性、保険負債との期間の整合、親会社の信用力などの適格性要件を設ける
- 親会社が、大きな損失を想定した資金繰り試算で保証履行後もグループの資金が回ることを示せるかを、保証をどこまで認めるかの判断材料にする
- 異常危険準備金に見合う資産をどこまでグループ内貸付けに充てられるかを慎重に整理する
逆に、最低資本金や健全性基準を緩めるのであれば、親会社保証は必須としてもよい、という意見もありました。
一つ一つは合理的でも、全部そろうと注意が必要との指摘
委員からは、資産運用規制の緩和、アームズ・レングス・ルールの適用除外、親会社保証の勘案は、個別には合理的でも、組み合わさると「大丈夫か」となり得る、との指摘がありました。準備金についても、通常の損保の積立てをそのまま求めるのではなく、目的に照らして一度見直すべきとしました。
座長はこの指摘を受け、導入後3年程度をめどに制度全体を検証する案に触れました。別の委員は、制度の出発点が経済産業省と金融庁の合同の提言であったことから、両省庁の関係者と有識者による検証をあらかじめ予定しておくことを提案しています。事務局は資産運用の最適化について、健全性基準とのバランスに留意して細部を設計するとしました。
親会社の「経営管理」の中身
主要株主規制への一本化と経営管理の要求には賛成が相次ぎました。親会社は通常の事業会社であるため業務範囲規制や健全性基準を直接課すのは適切でないが、キャプティブは単体での運営を想定しないため経営管理は必要、という整理です。現行の主要株主規制にない体制整備義務を親会社に課す余地にも言及がありました。
準備金、保険計理人、予見可能性
- 異常危険準備金:オブザーバーから、海外のドミサイルではまれな準備金であり、日本独自の特徴として魅力になり得る一方、種目ごとに積立率が変わる複雑な制度であるため、キャプティブ向けのテーブルを検討してほしい、との意見が出ました。
- 保険計理人:国内の計理人は限られるとして、外部委託による選任を前提とした検討が求められました。座長は、通常の損保でも外部の計理人を選任できると確認しています。委員からは、計理人の実務基準の見直しやガイドラインの要否を専門家と調整してほしい、との要望がありました。
- 予見可能性:グループの範囲、対象リスク、審査で求める書類をできる限り明らかにすべき、との意見が相次ぎました。長期の負債を抱えるキャプティブにとっては、制度開始後に親会社保証の評価方法や準備金・税制の扱いが大きく変わることが負担になるとして、監督指針や税制を含めて開始時点で全体像を示すよう求める意見もあります。事務局は、税制は規制の全体像を示したうえで税制改正プロセスを経る必要があり、施行までに明確になるよう努めるとしました。
参照資料
執筆者プロフィール
-
株式会社Hokanグループ 専門役員グループCPAO
2008年慶應義塾大学法科大学院卒業、2009年弁護士登録(東京弁護士会)。都内法律事務所・損害保険会社・銀行を経て、株式会社hokanに入社。平成26年保険業法改正時には、保険会社内で改正対応業務に従事した経験を持つ。「「誠実義務」が求める保険実務におけるDXの方向性(週刊金融財政事情 2024.9.17)」、「実務担当者のための今日から始める保険業法改正対応」(保険毎日新聞 2025.5.15~7.3)等を執筆。
関連記事
- 2026年11月2日【速報】金融審議会視聴メモ③ 保険制度WG第2回(下)再保険キャプティブ、骨子案を見る
- 2026年11月2日【速報】金融審議会視聴メモ② 保険制度WG第2回(上)生命保険セーフティネット、政府補助の恒久化へ
- 2026年10月28日損保協会「自己点検チェックシート(2027年度版)」改訂案を読む
- 2026年10月15日金融庁・国交省「代理店業務品質評価制度」運用是正要請について
hokan®︎の資料はこちら!