コラム
2026年9月16日


【速報】企業内代理店に関する監督指針改正を読む④ ― 独禁法遵守態勢・商品開発管理態勢・別個登録の廃止
今回は、残る3つの改正項目を取り上げます。
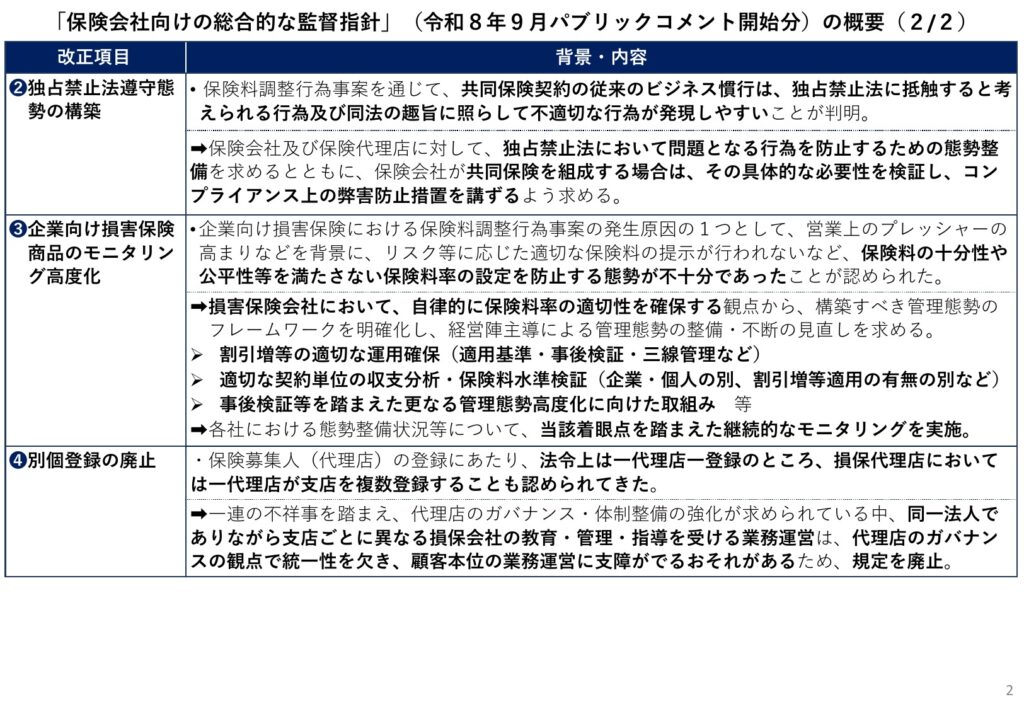
1 独占禁止法遵守態勢の構築(Ⅱ-4-14の新設)
(1)新しい節が新設
「Ⅱ-4-14 共同保険契約のビジネス慣行の適正化」は全文が新設です。冒頭の意義部分は、次のように書かれています。
> 共同保険契約を締結するにあたっては、その特性上、入札価格等の契約条件を事前に調整する等といった独占禁止法上問題となる「不当な取引制限」に該当すると考えられる行為及び同法の趣旨に照らして不適切な行為が発現しやすいため、保険会社又は保険代理店においては、法令等遵守に係る内部管理態勢の確立について、特に十分な経営努力が払われる必要がある。
注目すべきは、主語に「保険代理店」が並置されている点です。保険料調整行為事案は保険会社の問題として語られがちでしたが、監督指針上は保険会社と保険代理店の双方に態勢整備を求める構成になりました。
(2)保険会社に求められるもの
(1)は、保険会社に対して次を求めます。
> 保険会社は、共同保険契約(注)を締結するにあたって、保険契約者から組織として具体的かつ明確な指示等がなされることなく、保険会社間で引受割合や保険料率等の情報(以下、「競争関連情報等」という。)を交換すること等といった、独占禁止法上問題となる行為を防止する態勢を確立しているか。
さらに(注)は、「共同保険契約でなくとも、複数の保険会社の間で競争が生じる保険契約については、上記と同様、独占禁止法上のリスクが生じる」として、適用場面を共同保険に限定していないことにも注意が必要です。
(3)乗合代理店に向けられた規定
(2)①は、乗合代理店を名宛人としています。
> 乗合代理店は、その構造上、各保険会社の競争関連情報等が集約されやすく、独占禁止法上の問題が発現しやすい状態にある。このような性質を踏まえ、乗合代理店は、上記リスクの高さに鑑みて、独占禁止法上問題となる行為を防止する態勢を確立するとともに、保険会社においては、乗合代理店の当該態勢を定期的に適切に指導・監督しているか
乗合であることそのものが、競争関連情報のハブになりうるという指摘です。
各社の見積・料率・引受意向が一箇所に集まる以上、それを他社に伝えれば独禁法上の問題を惹起しうることに留意した項目でしょう。
加えて(注)は、次のように射程を広げています。
> 乗合代理店以外の保険代理店であっても、幹事会社、引受割合、保険料率等の決定に関与する場合には、独占禁止法上の違反行為者となり得るため、この点も含めて態勢を確立することに留意する。
「違反行為者となり得る」と明記されました。専属代理店であっても、共同保険の組成に関与する立場にあれば当事者になりうるという注意喚起です。
企業保険を扱う代理店にとっては、社内研修の内容を見直す必要が出てくるでしょう。
具体的には、他社の見積内容・料率水準・引受可否を保険会社間で橋渡ししない、契約者からの指示は書面等で受領する、幹事・引受割合の調整に代理店が主導的に関与しない、といった行動規範の明文化が想定されます。
(4)企業内代理店への名指し
(2)②は、「意向の誤認」の論点を、独禁法の文脈でもう一度展開しています。
> 損害保険会社の保険代理店である一方で、保険契約者又は被保険者となる企業又はそのグループ会社等と人的又は資本的関係を有する保険代理店については、構造上、その立場が不明確であることにより、保険会社が当該保険代理店の意向を保険契約者の意向と誤認しやすい。こうした誤認するリスクは、上記性質を有する保険代理店に限られない。このため、保険代理店は、誤認防止措置を図る態勢を確立するとともに、保険会社においては、保険代理店の当該態勢を定期的に適切に指導・監督しているか。
ここで押さえておきたいのは、「こうした誤認するリスクは、上記性質を有する保険代理店に限られない」という一文です。誤認防止措置は企業内代理店に固有の義務ではなく、すべての保険代理店に及ぶ規律として書かれています。
なお、Ⅱ-4-2-2(6)②イ.(イ)b(適用除外の態勢整備要件)とⅡ-4-14(2)②は、ほぼ同じ問題意識を異なる条文で規定しています。
前者は特定契約比率規制の適用除外要件として、後者は独禁法遵守態勢として。同じ実務対応が2つの規律を同時に満たす関係にありますので、態勢構築は一体で設計するのが合理的です。
(5)共同保険を組成する前の必要性検証
(3)は、共同保険の入口です。
> 保険会社が、単独で保険契約を引き受けられるにもかかわらず、共同保険契約を締結するような提案を行うことは、その構造上競争制限的な行為につながりやすい。> 保険会社及び保険代理店は、共同保険契約の締結を提案する前、又は保険契約者からの提案を踏まえて共同保険契約を組成する前に、共同保険契約を締結する具体的な必要性を検証し、(1)(2)に加え、独占禁止法上の問題等のコンプライアンス上の弊害の防止措置を講じているか。
ここでも主語は「保険会社及び保険代理店」です。共同保険の組成にあたって、なぜ共同保険である必要があるのかを事前に検証し、記録に残すという実務が求められることになります。
単独引受で足りるにもかかわらず慣行的に共同保険を組成してきた案件については、来年度以降の更改で説明が必要になる場面が増えるでしょう。
2 企業向け損害保険商品のモニタリング高度化(Ⅱ-2-5)
(1)建付けは保険会社向け
商品開発に係る内部管理態勢(Ⅱ-2-5)の改正は、条文上は保険会社に向けられたものです。しかし、企業向け保険の募集実務を通じて代理店側にも波及します。
「意義」には、次の認識が書き加えられました。
> 商品開発管理態勢において、営業上のプレッシャーの高まりなどを背景として、リスク等に応じた適切な保険料の提示が行われないなど、保険料の十分性や公平性等を満たさない保険料率の設定を防止する態勢が不十分であったことが挙げられる。
第二分野の企業保険については、届出制への移行や特約自由方式の導入によって、損害保険会社に保険料率設定の自由度が与えられてきました。その自由度が、営業上のプレッシャーのもとで適切に使われていなかった、という総括です。自由度を与えた以上、自律的な管理態勢で担保せよ、という構図になっています。
(2)新設(11) ― 料率変更(割引・割増)等の統制
新たに「料率変更(割引・割増)等」という用語が定義され、これを統制する管理態勢が新設(11)として詳細に規定されました。概略は次のとおりです。
- – ① 料率変更等のプロセス・裁量権・適用基準を含む社内規程等を、取締役会等で議論した上で整備する
- – ② 適切な知見を有する引受審査担当者(アンダーライター)の確保に向けた人材育成等
- – ③ 営業部門等に裁量権を付与する場合、適用根拠・評価方法・適用可能な料率を明確化し、システム整備や職員教育により恣意的な料率変更を防止する
- – ④ 料率変更等の内容やその根拠の証跡を記録・保存事後検証を可能とする
- – ⑤ 引受けが社内規程等に則っているかのチェックを、水準の適切性、料率に幅がある場合や適用根拠が複数ある場合の合理性、営業部門以外の部門による牽制、といった観点で実施する
- – ⑥ 共同保険の非幹事契約を引き受ける場合、自社として合理的根拠に基づく引受判断が行われているかをチェックする
新設(12)は、収支分析の粒度を定めます。企業保険商品とそれ以外が混在する保険種類では契約集団別に検証すること、料率変更等を適用した集団とそれ以外を分けて収支分析・保険料の妥当性検証を行うこと、その結果を(11)①の社内規程等の見直しに反映すること、が求められます。
⑥の非幹事契約に関する規定は、Ⅱ-4-14の共同保険規定と対をなしています。
幹事会社の提示条件をそのまま受け入れるのではなく、非幹事社も自社の判断で引き受けたことを示せ、という要請です。
(3)代理店から見ると何が起きるか
この改正が実装されると、企業向け保険の募集現場では、おおむね次のような変化が予想されます。
- 保険料割引・割増の料率変更について根拠提示が厳格になる可能性;適用基準に照らした根拠の説明を求められ、その内容が証跡として残ります。法改正が進められている今般、「前回同条件で」「他社対抗で」といった説明は通りにくくなるでしょう。
- 回答までのリードタイムが伸びる;営業部門の裁量で即答されていた案件に、商品開発部門等のチェックが入ります。見積取得のスケジュールを従来より前倒しする必要があります。
- 牽制の結果としての減額・非承認が増える; ⑤は、営業部門以外の部門によるチェックを明示的に求めています。営業担当者が一度示した条件が、社内チェックで戻される場面は増えるのではないでしょうか。
なお、(5)④には、付加保険料の割増引きに関して「事実上の特別利益の提供(法第300条第1項第5号)になっていないことに留意する」という文言が加えられています。ここ数年、過大な便益提供をめぐる議論が続いてきましたが、料率設定の側面からも特別利益提供の規律が意識されていることになります。
3 別個登録の廃止(Ⅲ-2-1)
4つ目は、該当する代理店にとっては組織再編を伴う改正です。
概要資料は、次のように説明しています。
> 保険募集人(代理店)の登録にあたり、法令上は一代理店一登録のところ、損保代理店においては一代理店が支店を複数登録することも認められてきた。
これを受けて、削除の理由が述べられます。
> 一連の不祥事を踏まえ、代理店のガバナンス・体制整備の強化が求められている中、同一法人でありながら支店ごとに異なる損保会社の教育・管理・指導を受ける業務運営は、代理店のガバナンスの観点で統一性を欠き、顧客本位の業務運営に支障がでるおそれがあるため、規定を廃止。
新旧対照表では、Ⅲ-2-1(1)④ウ.(主たる事務所と取引を行う従たる事務所を別個に登録できる旨、および登録申請者を支店長等とせず従たる事務所単位とできる旨)が削除され、以降が繰り上がっています。
「同一法人の支店ごとに異なる代申会社がつく」という構造は、教育・管理・指導の内容が支店ごとにばらつく原因になります。代理店の内部監査や業務品質の基準も統一しにくい。近年の代理店ガバナンス強化の流れからすれば、廃止は自然な帰結といえるでしょう。
該当する代理店では、登録の統合、代申会社の一本化、支店ごとに異なっていた事務手続・研修体系の統一、といった作業が生じます。適用時期は改正案の文言上明示されていませんので、パブリックコメントの結果公表時に確認が必要な点です。既存の別個登録に対する経過的な取扱いも、あわせて注視すべきところでしょう。
なお、8月28日の比較推奨販売に関するパブリックコメントでも別個登録の廃止については言及があります(パブコメ№646~649)
hokan®︎の資料はこちら!