コラム


【速報】企業内代理店に関する監督指針改正を読む① ― 特定契約比率規制の再構築
2026年9月11日、金融庁から「保険会社向けの総合的な監督指針」の一部改正(案)が公表され、パブリックコメントの募集が始まりました。
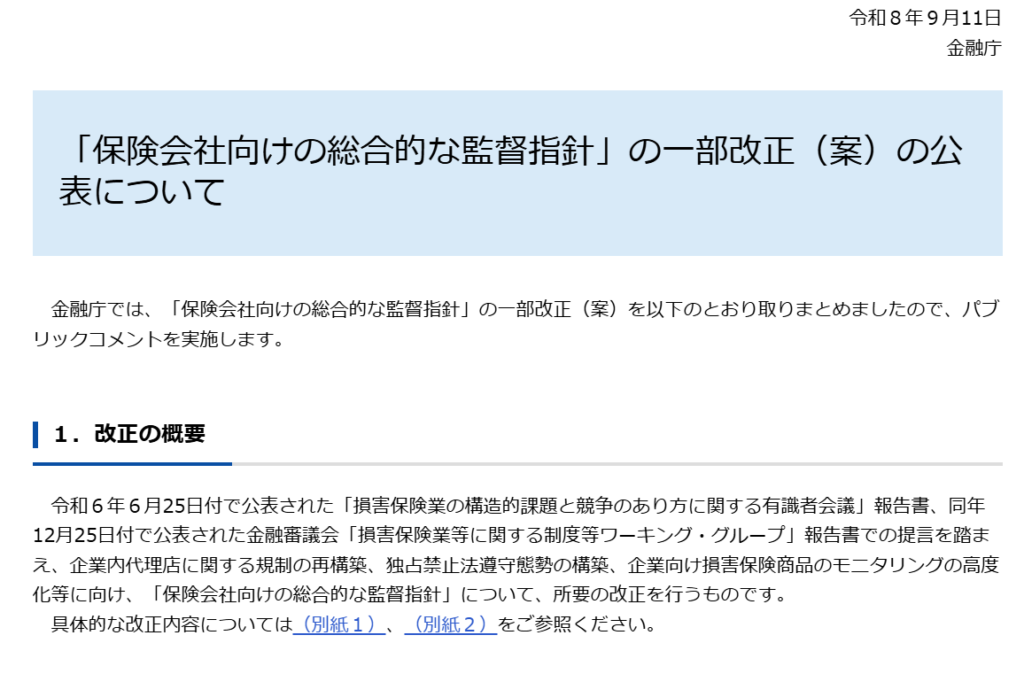
意見提出の期限は、2026年10月13日(火曜)17時00分(必着)です。
金融庁は、改正の趣旨を次のように説明しています。
令和6年6月25日付で公表された「損害保険業の構造的課題と競争のあり方に関する有識者会議」報告書、同年12月25日付で公表された金融審議会「損害保険業等に関する制度等ワーキング・グループ」報告書での提言を踏まえ、企業内代理店に関する規制の再構築、独占禁止法遵守態勢の構築、企業向け損害保険商品のモニタリングの高度化等に向け、「保険会社向けの総合的な監督指針」について、所要の改正を行うものです。
2024年6月の有識者会議報告書から数えて2年3か月、同年12月の金融審WG報告書から9か月を経て、ようやく監督指針レベルの条文が姿を現したことになります。分量は多くありませんが、企業内代理店にとっては事業の存続そのものに関わる内容を含んでいます。
1 改正項目は4つ
概要資料では、改正項目が次の4つに整理されています。
1. 企業内代理店に関する規制の再構築
2. 独占禁止法遵守態勢の構築
3. 企業向け損害保険商品のモニタリング高度化
4. 別個登録の廃止
①と④は保険代理店に直接関係する項目です。②は保険会社と保険代理店の双方に態勢整備を求めるもの、③は保険会社の商品開発管理態勢が中心ですが、企業向け保険の募集実務を通じて代理店にも影響があります。
2 金融庁は企業内代理店の何を問題視したのか
概要資料は、企業内代理店の問題状況を次のように整理しています。
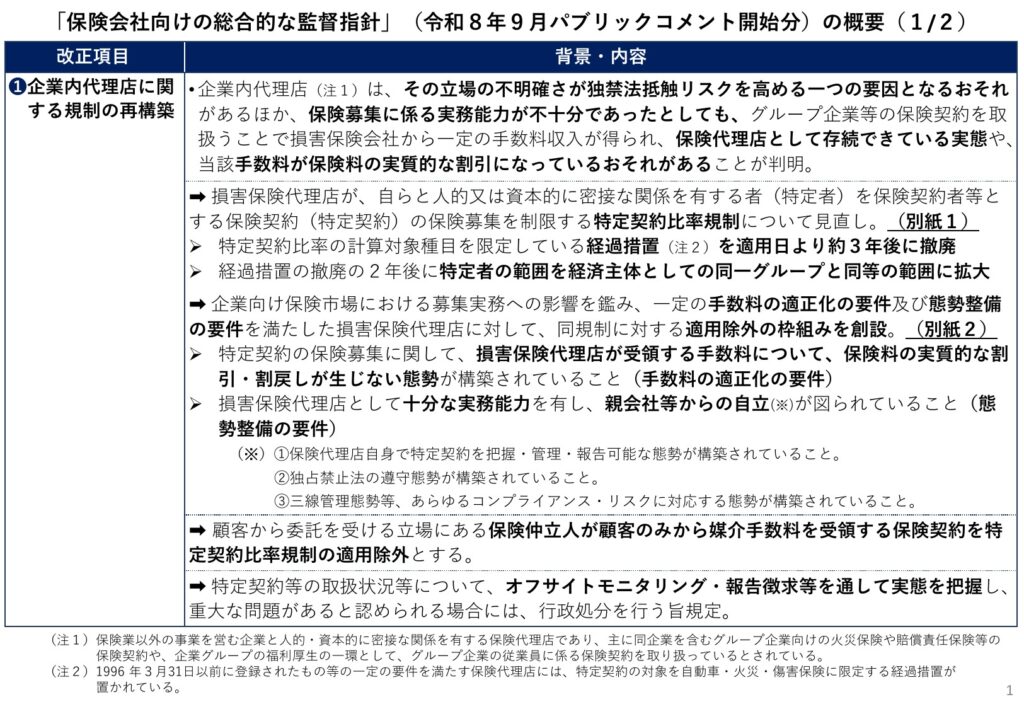
企業内代理店(注1)は、その立場の不明確さが独禁法抵触リスクを高める一つの要因となるおそれがあるほか、保険募集に係る実務能力が不十分であったとしても、グループ企業等の保険契約を取扱うことで損害保険会社から一定の手数料収入が得られ、保険代理店として存続できている実態や、当該手数料が保険料の実質的な割引になっているおそれがあることが判明。
3 前提の確認 ― 特定契約比率規制とは
改正内容に入る前に、現行制度を簡単に確認しておきます。
保険業法295条は、損害保険代理店の自己契約を禁止しています。監督指針Ⅱ-4-2-2(6)は、この規定の趣旨を敷衍して、「特定契約」の取扱いについても規律を置いています。
損害保険代理店が、自らと人的又は資本的に密接な関係を有する者を保険契約者又は被保険者とする保険契約(以下、「特定契約」という。)の保険募集を主たる目的(取扱保険料に占める特定契約の保険料の割合が5割を超えること)とすることは、法第295条の趣旨に照らし問題があるため、以下に留意しつつ、自己契約と同様に状況を把握し、厳正に管理・指導を行い、もって保険募集の公正を確保し、損害保険代理店の自立化の促進に努めているか。
「特定契約比率50%規制」です。改正案は、この枠組みを次の3方向から見直します。
– 特定者の範囲を、企業グループ相当の範囲まで拡大
– 種目を限定していた経過措置を撤廃
– 一定の要件を満たした代理店には適用除外の余地
4 特定者の範囲はどう変わるか
新旧対照表を見ると、特定者の定義(Ⅱ-4-2-2(6)②ア.)は次のように変わります。
(ア)(イ)親族関係 ― 表現の整理
「姻族を含まず」が「姻族を除く」に改められています。実質的な変更ではなく、表記の統一と思われます。
(ウ)兼務関係 ― 対象者を絞り、定義を明確化
現行は「役職員の兼務関係(非常勤、出向及び出身者を含む。)」がある法人を特定者としていました。改正案では、次のようになります。
>法人である損害保険代理店と役員等(取締役、執行役、業務を執行する社員、理事、会計参与、監査役、監事又は会計監査人をいう。(略))の兼務関係(非常勤及び出向を含む。)がある法人。
変更点は2つです。第一に、対象が「役職員」から「役員等」に絞られ、その内容が列挙により明確化されました。第二に、現行にあった「出身者」(退職後3年未満の者)が削除されています。
さらに、「兼務関係」の意味が次のように定義されました。
> ここでいう「兼務関係」とは、当該法人及び損害保険代理店の役職員を兼務する者が、当該法人又は損害保険代理店のいずれか一方において役員等の地位を有していることで足り、他方における役員等の地位の有無は問わない。
この(ウ)に関する限り、判定の対象範囲はむしろ限定される方向の改正といえます。実務上は「どこまでが兼務関係か」の線引きに悩む場面が多かったところであり、定義が明文化された意義は小さくないでしょう。
(エ)(オ)資本関係
現行は「出資比率が30%を超えるもの」でした。出資者が法人であれば当該法人に所属する役職員個人等の出資額を合算し、個人であれば生計を共にする親族の出資額を合算して、30%超かどうかを判定する仕組みです。これが次のように置き換わります。
> (エ)法人である損害保険代理店の議決権の50%超を直接又は間接に保有する者
> (オ)(エ)に掲げる者の子会社
そして「子会社」は、議決権の50%超を保有する他の会社と定義され、さらに「会社及びその一若しくは二以上の子会社又は当該会社の一若しくは二以上の子会社がその議決権の50%超を保有する他の会社」も子会社とみなす、という連鎖のルールが置かれています。
「直接又は間接に保有する者」の判定方法も、(注2)で具体的に示されました。出資者が法人の場合として、①当該法人・所属役職員個人・その生計を共にする親族の合計、②当該法人の子会社による保有、③当該法人とその子会社の合計、④当該法人の複数の子会社の合計、という4パターンが列挙されています。
閾値だけを見れば30%超から50%超へ引き上げられていますが、間接保有と子会社(=兄弟会社)が正面から取り込まれたことで、捕捉範囲は企業グループ全体に広がります。
実務的なインパクトが大きいのは(オ)でしょう。従来は、親会社が代理店に30%超出資していれば親会社が特定者になる、という縦の直線的な判定で足りました。改正後は、親会社の傘下にある兄弟会社・孫会社の契約も、原則としてすべて特定契約としてカウントされることになります。グループが大きいほど、分母に対する分子の増え方は大きくなります。
5 経過措置の撤廃
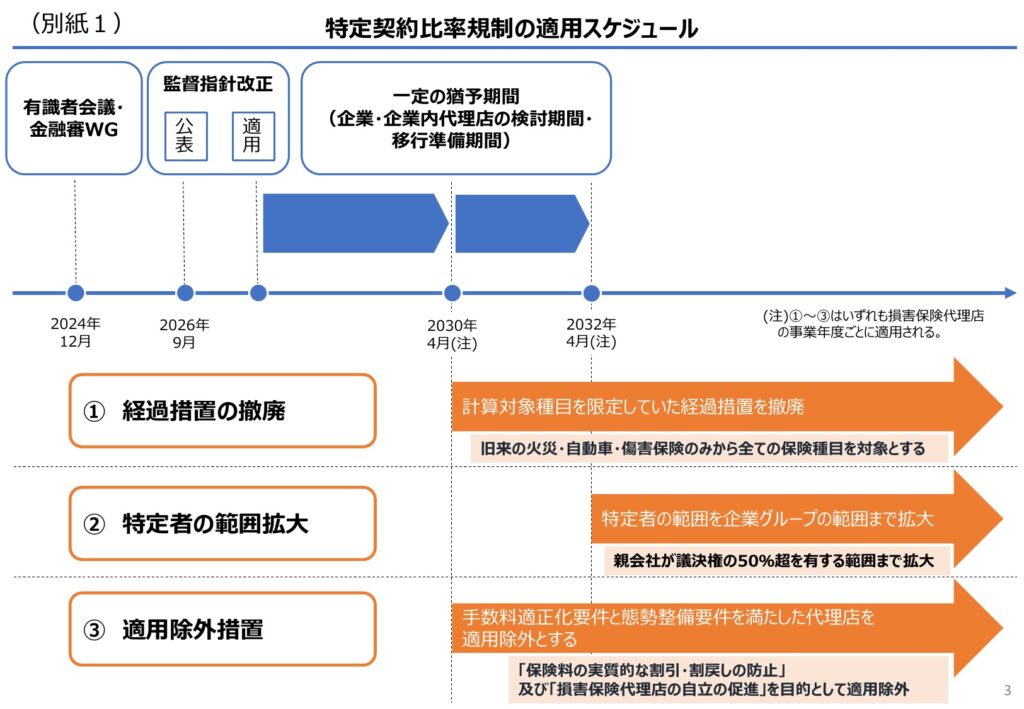
現行は、1996年(平成8年)3月31日以前に登録され、かつ2001年(平成13年)3月31日までに種別変更を行わなかった損害保険代理店について、特定契約の対象を自動車・火災・傷害保険に限定する経過措置が置かれていました。
改正案は、この経過措置の適用期限を「令和12年(2030年)4月1日以後に開始する事業年度の直前の事業年度末日までの間」と区切っています。つまり、2030年4月1日以後に開始する事業年度からは、すべての保険種目が特定契約比率の計算対象になります。
新種保険や賠償責任保険をグループ内で相当量引き受けてきた古参の代理店にとっては、この撤廃だけでも比率が大きく動く可能性があります。
適用スケジュールについては、いずれも損害保険代理店の事業年度ごとに適用されます。
新旧対照表でも、イ.(適用除外)は2030年4月1日以後開始事業年度から、ア.(特定者の定義)は2032年4月1日以後開始事業年度から適用し、それまでは「なお従前の記載による」と明記されています。
ここで見落としやすいのが、適用除外(2030年)のほうが、範囲拡大(2032年)よりも先に動き出すという順番です。
概要資料も「一定の猶予期間(企業・企業内代理店の検討期間・移行準備期間)」と説明しており、範囲拡大によって比率が跳ね上がる前に、適用除外の要件を整えておくための2年間が用意されている、という設計と読めます。
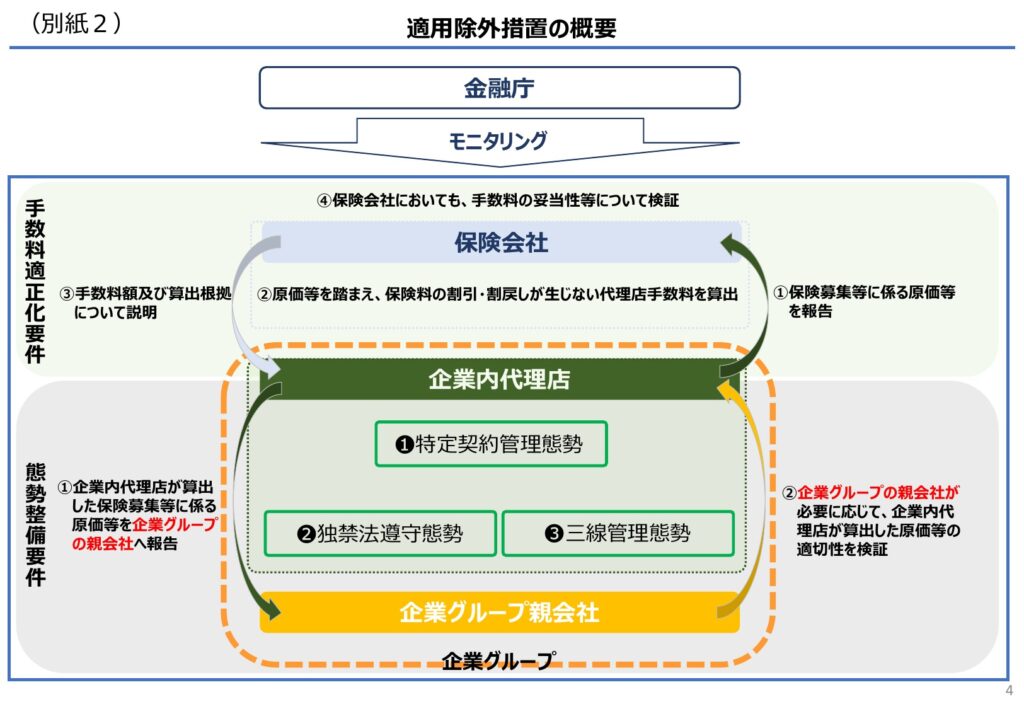
裏を返せば、2032年4月までに適用除外の要件を満たせなかった代理店は、比率が一気に50%を超え、特定契約取扱代理店に該当してしまうおそれがあります。判定は事業年度ごとに行われ、該当が判明した場合には、至った事由と是正計画を付して、判定を行った月の翌月末日までに財務局等へ報告することが求められます。
執筆者プロフィール
-
株式会社Hokanグループ 専門役員グループCPAO
2008年慶應義塾大学法科大学院卒業、2009年弁護士登録(東京弁護士会)。都内法律事務所・損害保険会社・銀行を経て、株式会社hokanに入社。平成26年保険業法改正時には、保険会社内で改正対応業務に従事した経験を持つ。「「誠実義務」が求める保険実務におけるDXの方向性(週刊金融財政事情 2024.9.17)」、「実務担当者のための今日から始める保険業法改正対応」(保険毎日新聞 2025.5.15~7.3)等を執筆。
関連記事
- 2026年9月15日【速報】企業内代理店に関する監督指針改正を読む③ ― 適用除外の枠組み②
- 2026年9月14日【速報】企業内代理店に関する監督指針改正を読む② ― 適用除外の枠組み①
- 2026年9月14日【速報】企業内代理店に関する監督指針改正を読む① ― 特定契約比率規制の再構築
- 2026年9月2日保険制度ワーキング・グループは何を議論するのか ― 再保険キャプティブ制度の創設をめぐる論点整理
hokan®︎の資料はこちら!