コラム


【速報】企業内代理店に関する監督指針改正を読む② ― 適用除外の枠組み①
前回は、2026年9月11日に公表された監督指針改正案のうち、特定者の範囲拡大と経過措置の撤廃を取り上げました。
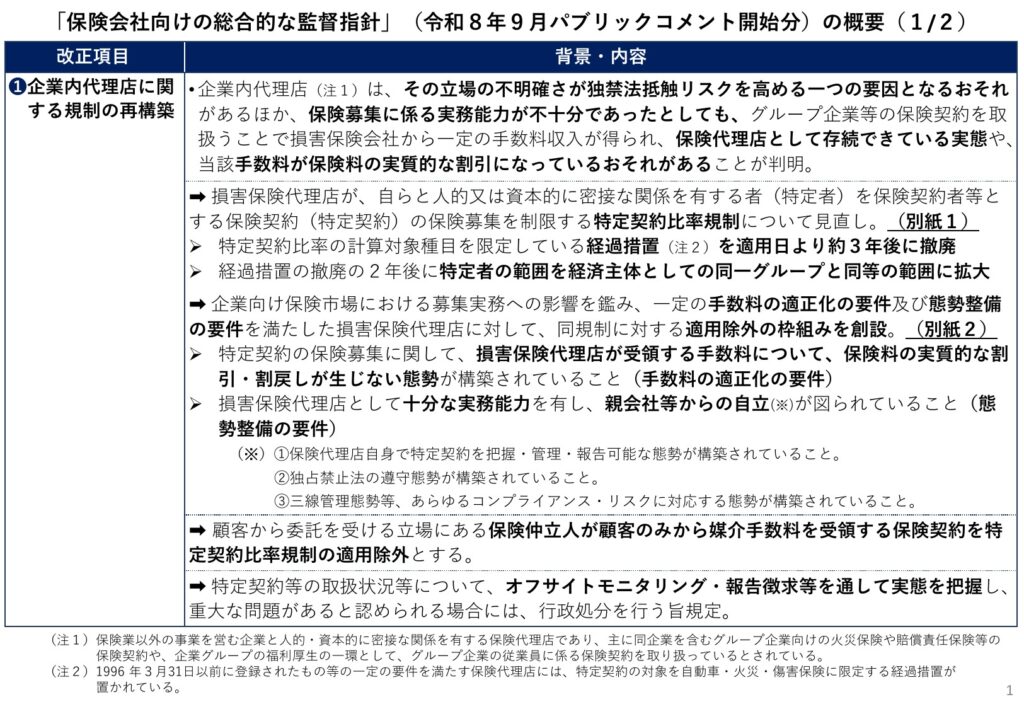
今回は、この改正の中心にある適用除外の枠組みを見ていきます。
1 「該当しないものとする」という書きぶり
新旧対照表のⅡ-4-2-2(6)②イ.は、全文が新設です。その柱書は次のとおりです。
> 上記ア.にかかわらず、損害保険代理店が特定契約を取り扱う場合において、次に掲げる要件を全て満たすときは、保険募集の公正が確保され、かつ、損害保険代理店の自立化の促進に努めていると認められるため、当該損害保険代理店は、特定契約の保険募集を主たる目的とする損害保険代理店(以下、「特定契約取扱代理店」という。)に該当しないものとする。
読み方として重要なのは、比率の計算方法を変えるのではなく、比率が50%を超えていても「特定契約取扱代理店に該当しない」と扱うという構成になっている点です。
比率そのものは動きません。したがって、適用除外を取得した代理店であっても、特定契約の把握・管理・報告の負担がなくなるわけではありません。
そして「次に掲げる要件を全て満たすとき」とされていますので、(ア)(イ)(ウ)は選択ではなくすべて満たす必要がある要件です。ひとつでも欠ければ適用除外とはなりません。
2 (ア)手数料の適正化要件 ― 原価の開示が起点になる
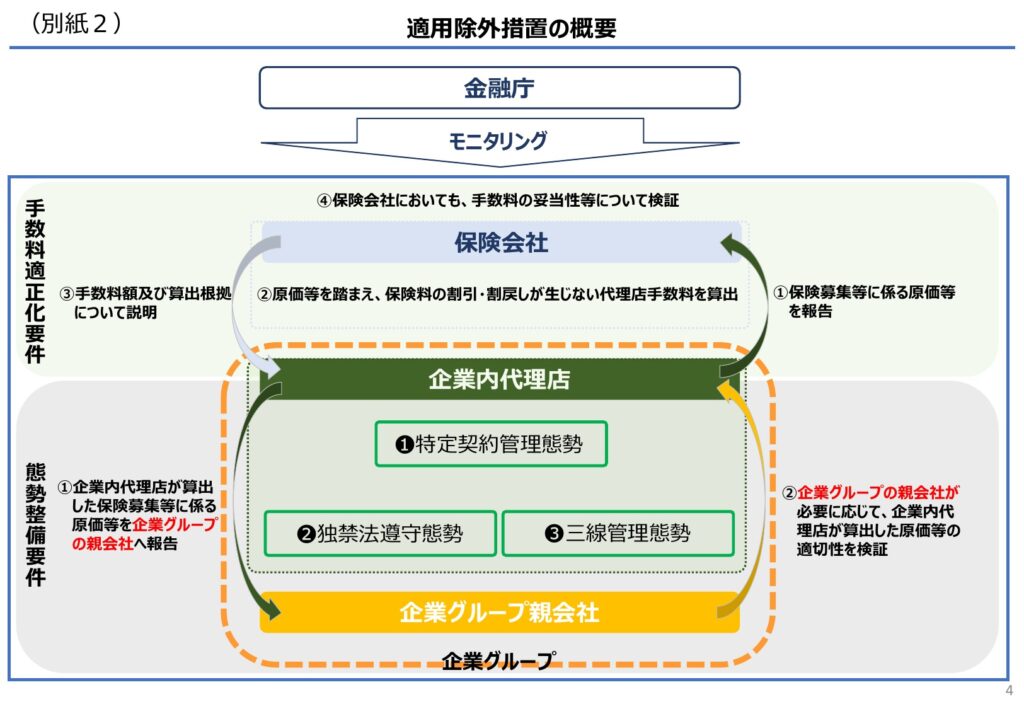
(ア)は、「特定契約に係る保険料の実質的な割引・割戻しが生じない態勢を整備していること」を求め、留意点としてa~fの6段階を挙げています。流れを追うと次のようになります。
a 代理店から代申会社への原価等の報告
> 当該損害保険代理店が、特定契約を把握した上で、代申会社の指示に応じて、あらかじめ、代申会社に対し、当該損害保険代理店の保険代理業における手数料の総額や原価又は経費等(以下、「原価等」という。)を、決算書等の根拠とともに報告すること
ここが起点です。(注2)は、決算書等について「損益計算書や販売管理費の内訳など」と例示したうえで、
> 当該損害保険代理店が別事業等を行っている場合には、別事業等と保険代理業に係る原価等を分離して計算のうえ、代申会社に対して報告する必要がある
不動産管理や総務受託などを兼業している企業内代理店は少なくありません。
そうすると、保険代理業単体のP/Lを作れるかどうかが、最初の関門になります。共通費の配賦基準を今から設計しておく必要があるでしょう。
b・c 保険会社側からの情報共有
代申会社は、原価等を把握したうえで、代理店手数料の算出にあたって割引・割戻しを防止するために必要な情報を代理店に共有します。
代理店は、その情報を代申会社以外の所属保険会社にも、決算書等の根拠とともに必要な範囲で共有します。代申会社以外の所属保険会社から追加の情報を求められた場合には、それにも応じることとされています。
乗合の企業内代理店にとっては、「同じ原価情報を複数の損保に開示する」ことになります。
実務上の負荷はもちろんですが、自社の経営数値がどこまで出ていくのかという点は、親会社の合意を得ておくべき論点です。
d・e・f 手数料の算出と説明、そして検証
所属保険会社は、a~cを踏まえて特定契約に関する手数料を算出し、その額と算出根拠を代理店に説明します。代申会社は、代申会社分の手数料の妥当性等を適切に検証します。
算出の考え方は(注3)に示されています。
> 例えば、代申会社及び代申会社以外の所属保険会社は、代理店手数料に占める原価等の割合を踏まえて算出するなど、保険料の実質的な割引・割戻しが生じないように、その原価等を上回らない手数料算出となるよう留意する。
「原価等を上回らない手数料」。ここが実質的な核心です。
企業内代理店の手数料は、募集にかかった原価の範囲内に収まるべきものとされ、それを超える部分は保険料の割引・割戻しと評価されうる、という整理です。
同じ(注3)は、代理店側にも「独自の算出方法で代理店手数料等を求める等といった、保険料の割引・割戻しの防止の観点から疑義が生じる行為を行わないように留意する」と求めています。
さらに(注1)は、手数料だけでなく保険料の側についても、割引・割戻しが生じないように設定する必要があることに留意するとしています。手数料と保険料の両面から挟み込む構造です。
この要件が現実に機能した場合、企業内代理店において手数料収入が原価の範囲内に収まるということは、代理店単体では基本的に収支トントンを目指す事業体になる、ということでしょう。
3 (イ)態勢整備要件 ― 判断するのは代申会社
(イ)は、「損害保険代理店として十分な実務能力を有し、その自立を図る観点から」の態勢整備を求めます。柱書の末尾に、見落とせない一文があります。
> なお、当該損害保険代理店において(イ)に定める態勢が整備されているか否かの実務能力の判断については、代申会社が行うものとする。
判断主体は代申会社です。金融庁が個別に認定するのではなく、代申会社が判断し、その判断の妥当性を金融庁がモニタリングする、という二段構えになっています。代理店としては、代申会社の点検基準がどう設計されるかを早期に把握することが実務対応の出発点になります。
要件はa・b・cの3本立てです。
a 特定契約の把握・管理・報告態勢
3つの措置が挙げられています。
- ① 自らで特定契約の状況を把握できるよう、必要かつ適切な人員の配置を行うこと
- ② 原価等を把握し、代申会社および代申会社以外の所属保険会社に適切に情報共有できるよう、必要かつ適切な人員の配置も含めた措置を講じること
- ③ 原価等を検証するにあたって、自身の親会社等に同内容を適切に報告するとともに、必要に応じて親会社等の検証を受けること
③が、概要資料の別紙2の図で「企業グループの親会社」が登場する理由です。原価等の算定は、代理店が作って保険会社に出して終わり、ではなく、親会社によるチェックを経ることが想定されています。親会社のガバナンス・ラインに、企業内代理店の原価管理が組み込まれることになります。
なお、①②ともに「必要かつ適切な人員の配置」という表現が繰り返されています。専任者ゼロ、実質は親会社総務部の兼務、という体制では、適用除外の取得は難しいと読むべきでしょう。
b 契約者の意思の正確な確認と伝達
ここは、今回の改正の問題意識が最も直接的に表れている部分です。
> 損害保険会社の代理店である一方で、保険契約者又は被保険者となる企業又はそのグループ会社等と人的又は資本的に密接な関係を有する損害保険代理店については、構造上、その立場が不明確になりやすいことなどにより、保険会社が当該損害保険代理店の意向を保険契約者の意向と誤認しやすいことに鑑みて
これを受けて、
①保険契約者の意思を正確に確認のうえ保険会社等に適切に伝達する措置を講じ、その証跡等を残して管理するため、必要かつ適切な人員配置を含めた措置を講じること、
- ②その措置の内容等について所属保険会社から報告を求められた場合には適切に報告すること、
が求められます。
保険料調整行為事案において、企業内代理店を経由した情報のやりとりが「契約者の意向」として扱われたことが問題となりました。
その再発防止として、「誰の意向か」を証跡で切り分けることを求めるものです。
実務的には、契約者企業の担当者から得た指示・意向を、日付・伝達者・内容とともに記録し、保険会社への伝達内容と対応づけて保存する仕組みが必要になります。
代理店システムの活用が効く領域といえるでしょう。
c コンプライアンス・リスクへの対応(三線管理)
> 損害保険代理店自身が、当該損害保険代理店及びその役員又は従業員が関わる全ての業務において、あらゆるコンプライアンス・リスクに対応する観点から、①~③のような法令等を遵守する態勢を整備しているか。
- ① 業務執行部門、管理部門、内部監査部門を設け、それぞれの役割を与えて相互に関与させながら、適切な業務運営がなされるよう、必要かつ適切な人員配置を含めた措置を講じること
- ② 代表取締役および取締役会等が、内部監査部門の報告を定期的かつ適時に受け、被監査部門のリスク管理状況等を把握したうえで、リスクの種類・程度に応じて適切な措置を講じる態勢を構築すること
- ③ 役員・従業員の育成、資質の向上を図り、代理店自らにおいて十分かつ適切な教育・管理・指導を行う措置を講じること
さらに(注)として、内部監査部門について「被監査部門に対して十分な牽制機能が働くよう独立し、定期的に実効性ある内部監査ができる態勢を構築できるよう、必要かつ適切な人員配置を行う必要がある」と念を押しています。
「代理店規模の組織に三線管理を求める」というのは、相当に重い要求です。
しかも「あらゆるコンプライアンス・リスク」と書かれており、募集管理に限定されていません。もっとも、①は「相互に関与させながら」という表現を用いており、部門の形式的な分離よりも牽制機能の実質を問う趣旨と読むこともできます。このあたりの解釈は、パブリックコメントでの質疑を通じて明らかになっていくところでしょう。
執筆者プロフィール
-
株式会社Hokanグループ 専門役員グループCPAO
2008年慶應義塾大学法科大学院卒業、2009年弁護士登録(東京弁護士会)。都内法律事務所・損害保険会社・銀行を経て、株式会社hokanに入社。平成26年保険業法改正時には、保険会社内で改正対応業務に従事した経験を持つ。「「誠実義務」が求める保険実務におけるDXの方向性(週刊金融財政事情 2024.9.17)」、「実務担当者のための今日から始める保険業法改正対応」(保険毎日新聞 2025.5.15~7.3)等を執筆。
関連記事
- 2026年9月15日【速報】企業内代理店に関する監督指針改正を読む③ ― 適用除外の枠組み②
- 2026年9月14日【速報】企業内代理店に関する監督指針改正を読む② ― 適用除外の枠組み①
- 2026年9月14日【速報】企業内代理店に関する監督指針改正を読む① ― 特定契約比率規制の再構築
- 2026年9月2日保険制度ワーキング・グループは何を議論するのか ― 再保険キャプティブ制度の創設をめぐる論点整理
hokan®︎の資料はこちら!